11 сентября 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых. Для покупателя курортной недвижимости это важный ориентир, но не готовый ответ на вопрос «покупать сейчас или ждать». Ставка ЦБ влияет на стоимость денег в экономике, однако конкретная ипотека зависит ещё от банка, программы, первоначального взноса, срока, юридического статуса объекта и полной стоимости кредита.
У курортной недвижимости есть дополнительная развилка: внешне похожие проекты могут иметь разный юридический статус. Поэтому вопрос «ипотека на курортную недвижимость» нужно начинать не с рекламной ставки, а с того, что именно покупает человек.
Разберём, когда текущие условия можно считать рабочим сценарием и что проверить до бронирования объекта в Анапе, Красной Поляне, Архызе, Домбае и на Алтае.
Что известно об ипотеке на середину сентября 2026 года
На дату публикации ключевая ставка Банка России составляет 14% годовых. Регулятор не обещает её снижение на следующем заседании, поэтому покупку нельзя строить на прогнозе «ставка скоро точно упадёт».
Семейная ипотека продолжает действовать: по актуальным условиям ДОМ.РФ ставка — до 6% годовых, первоначальный взнос — от 20%. Для направлений REAL46 лимит льготной части обычно составляет до 6 млн рублей; сумма сверх него при комбинированной схеме может кредитоваться по рыночным условиям.
Банк России в ипотечном обзоре ссылается на сообщение Минфина: условия Семейной ипотеки сохраняются без изменений до 1 октября 2026 года. Это не означает автоматического прекращения программы после этой даты — условия сделки после 1 октября нужно просто проверить заново.
Почему ключевая ставка 14% не равна ставке по вашей ипотеке
Ключевая ставка — ориентир денежного рынка, а не ипотечный прайс-лист. Конечные условия зависят от банка, объекта, программы, страхования, первого взноса и структуры сделки.
Поэтому сравнивать предложения только по цифре в рекламном баннере нельзя. Для реального решения нужны как минимум:
- полная стоимость кредита (ПСК), а не только номинальная ставка;
- первоначальный взнос и сумма собственных средств;
- обязательные страховки и дополнительные услуги;
- ежемесячный платёж и его устойчивость для бюджета;
- возможность досрочного погашения и последующего рефинансирования;
- точный юридический объект залога.
Сравнивать нужно не рекламный процент, а всю экономику покупки: низкая ставка может сопровождаться удорожанием объекта или обязательными услугами.
Главная развилка: квартира, дом, апартаменты или гостиничный номер
Для курортного рынка это ключевой вопрос: название комплекса и слово «апартаменты» в рекламе не определяют юридический статус недвижимости.
Квартира в жилом доме
Это наиболее понятный для банков формат, но конкретную сделку всё равно нужно проверить на соответствие выбранной программе: важны рынок, продавец, договор и регион.
Индивидуальный жилой дом
Для дома требования к земле, подрядчику, эскроу и документам отличаются от квартиры. Фразы «можно купить в ипотеку» без описания схемы недостаточно.
Нежилые апартаменты
Для нежилых апартаментов набор банков и программ может быть уже, а льготная жилищная ипотека — неприменима. Проверять нужно ЕГРН, назначение помещения и продукт банка.
Гостиничный номер или сервисная резиденция
Гостиничный номер, доля или иной инвестиционный формат могут не соответствовать стандартной ипотеке на жильё. Банковский кредит нужно отделять от рассрочки застройщика и других договорных схем.
Именно поэтому в курортной недвижимости фраза «есть ипотека» ничего не решает сама по себе. Важно получить ответ: какой банк, какая программа, на какой юридический объект и на каких фактических условиях.
Рыночная и Семейная ипотека — это два разных сценария
При рыночной ипотеке особенно важны размер первого взноса, срок и способность обслуживать платёж без обязательного дохода от аренды.
Семейная ипотека может заметно изменить математику сделки, но не делает любой курортный объект льготно кредитуемым.
Поэтому для покупателя правильная последовательность выглядит так:
- определить юридический статус выбранного объекта;
- проверить, допускает ли его конкретная программа;
- получить расчёт банка именно по этому объекту;
- посмотреть ПСК, первоначальный взнос и все обязательные расходы;
- только после этого сравнивать покупку сейчас с ожиданием.
Когда покупку курортной недвижимости имеет смысл рассматривать сейчас
Решение становится обоснованнее, если одновременно выполняются несколько условий.
- Выбран конкретный объект, а не абстрактная идея покупки. Понятны локация, цена, документы, сроки и формат использования.
- Есть достаточный собственный капитал. Первоначальный взнос не забирает весь резерв семьи и не делает бюджет уязвимым.
- Подходит льготная программа или приемлема рыночная математика. Причём подтверждение получено от банка по конкретной сделке.
- Ежемесячный платёж устойчив без оптимистичного прогноза. Если аренда окажется слабее ожиданий, кредит всё равно можно обслуживать.
- Объект подходит по цели. Для жизни, собственного отдыха и инвестиционной эксплуатации требования к объекту будут разными.
- Цена объекта конкурентна сама по себе. Покупка не держится только на надежде, что снижение ставок автоматически поднимет стоимость недвижимости.
Ожидание более низкой ставки тоже имеет цену, но этот аргумент работает только тогда, когда текущая покупка уже выдерживает экономическую и юридическую проверку.
Когда разумнее не торопиться
Есть и противоположные ситуации, когда пауза полезнее.
- решение строится исключительно на ожидании скорого снижения ключевой ставки;
- юридический статус объекта неясен или его описывают только маркетинговыми терминами;
- банк ещё не подтвердил кредитование именно этого объекта;
- финансовая модель держится на обещанной загрузке и доходности без консервативного сценария;
- первоначальный взнос съедает практически весь денежный резерв;
- платёж комфортен только при постоянной высокой аренде;
- покупатель не понимает, как будет выходить из объекта через несколько лет.
Рефинансирование стоит считать возможным будущим инструментом, а не гарантированным условием сегодняшней сделки.
10 вопросов банку, застройщику и брокеру до бронирования
- Что именно я покупаю юридически? Квартира, жилой дом, нежилое помещение, гостиничный номер, доля, право требования или иной формат.
- Какой банк кредитует именно этот объект? Не проект «в целом», а конкретный лот и договор.
- Какая программа применяется? Рыночная, Семейная ипотека, комбинированная схема или другой продукт.
- Какова ПСК? Попросите расчёт полной стоимости кредита, а не только рекламную ставку.
- Какой реальный первоначальный взнос? Уточните, можно ли использовать маткапитал и как он влияет на структуру сделки.
- Какие дополнительные расходы? Страхование, оценка, комиссии, сервисы и возможное удорожание объекта.
- Что будет предметом залога? Это особенно важно для нежилых и гостиничных форматов.
- Можно ли погасить кредит досрочно и рефинансировать его? Уточните процедуру и ограничения.
- Если объект инвестиционный — можно ли пользоваться им лично? Проверьте договор управления, периоды собственного проживания и связанные платежи.
- Каковы расходы после покупки? Коммунальные платежи, содержание, ремонт, комиссия оператора, налоги и резерв на простой.
Если на часть этих вопросов никто не может дать понятного ответа до внесения брони, это уже самостоятельный сигнал не спешить.
Анапа, Красная Поляна, Архыз, Домбай и Алтай: почему ипотечная логика различается
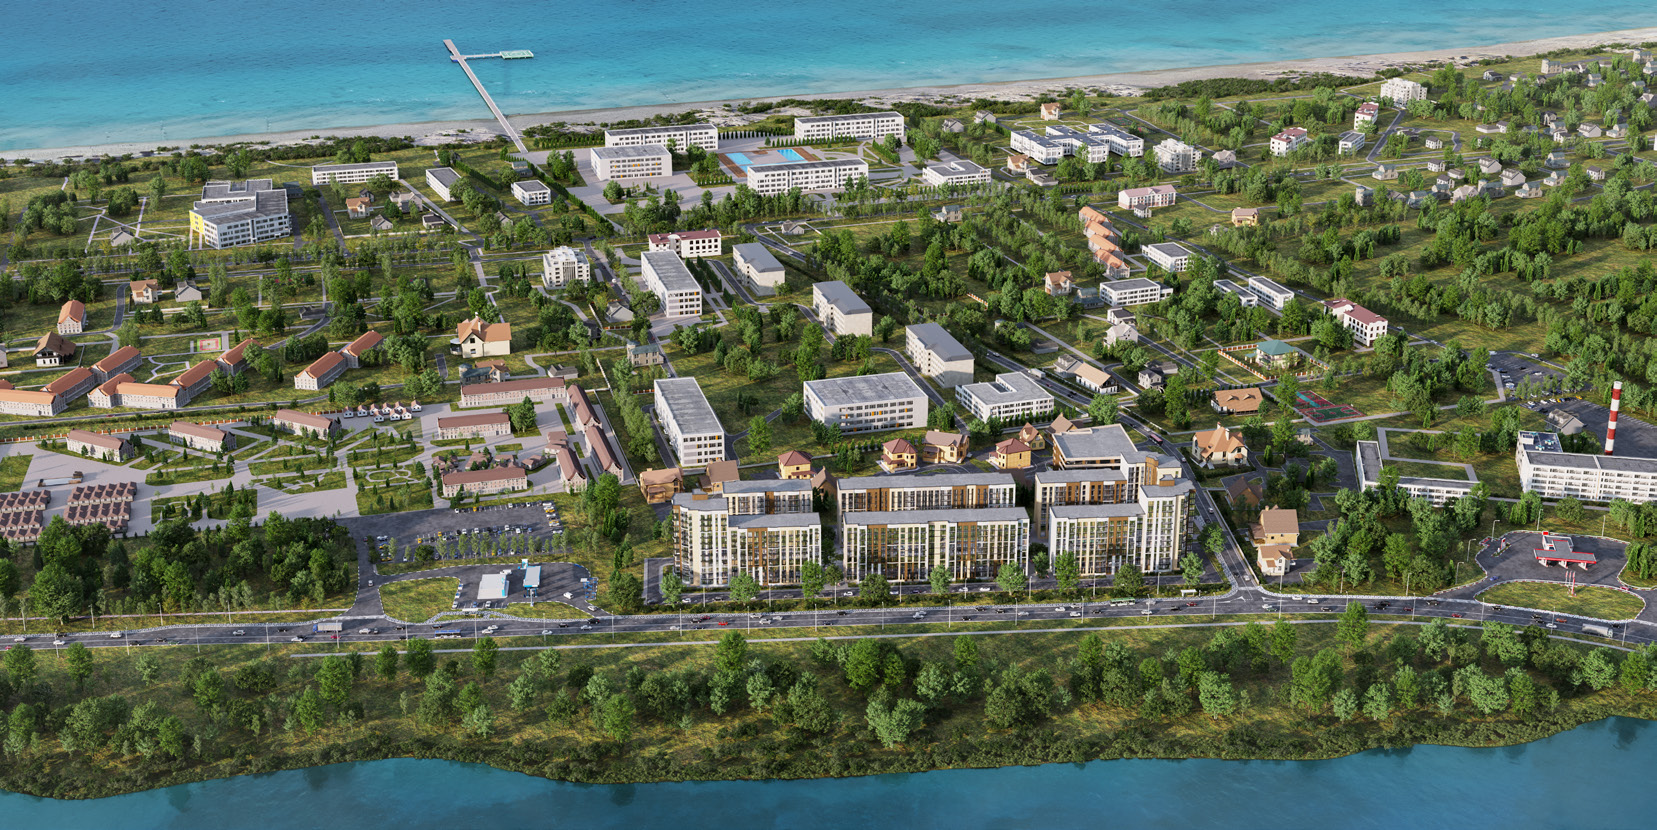
Анапа. Здесь рядом существуют обычные жилые новостройки, вторичный рынок, апартаменты и гостиничные форматы. Поэтому для покупателя первый шаг — понять, к какому сегменту относится конкретный объект. Страница направления: недвижимость в Анапе.
Красная Поляна. Высокая стоимость входа и множество курортных форматов делают особенно важными собственный капитал и юридический статус объекта.
Архыз. В новых проектах нужно отдельно проверять ипотечную доступность, стадию строительства и модель эксплуатации.
Домбай. Неоднородная застройка делает документы конкретного объекта важнее общих характеристик курорта.
Алтай и Белокуриха. На рынке представлены жилые, санаторные, гостиничные и инвестиционные продукты. Перед обсуждением кредита необходимо определить правовой формат сделки. Страница направления: недвижимость на Алтае.
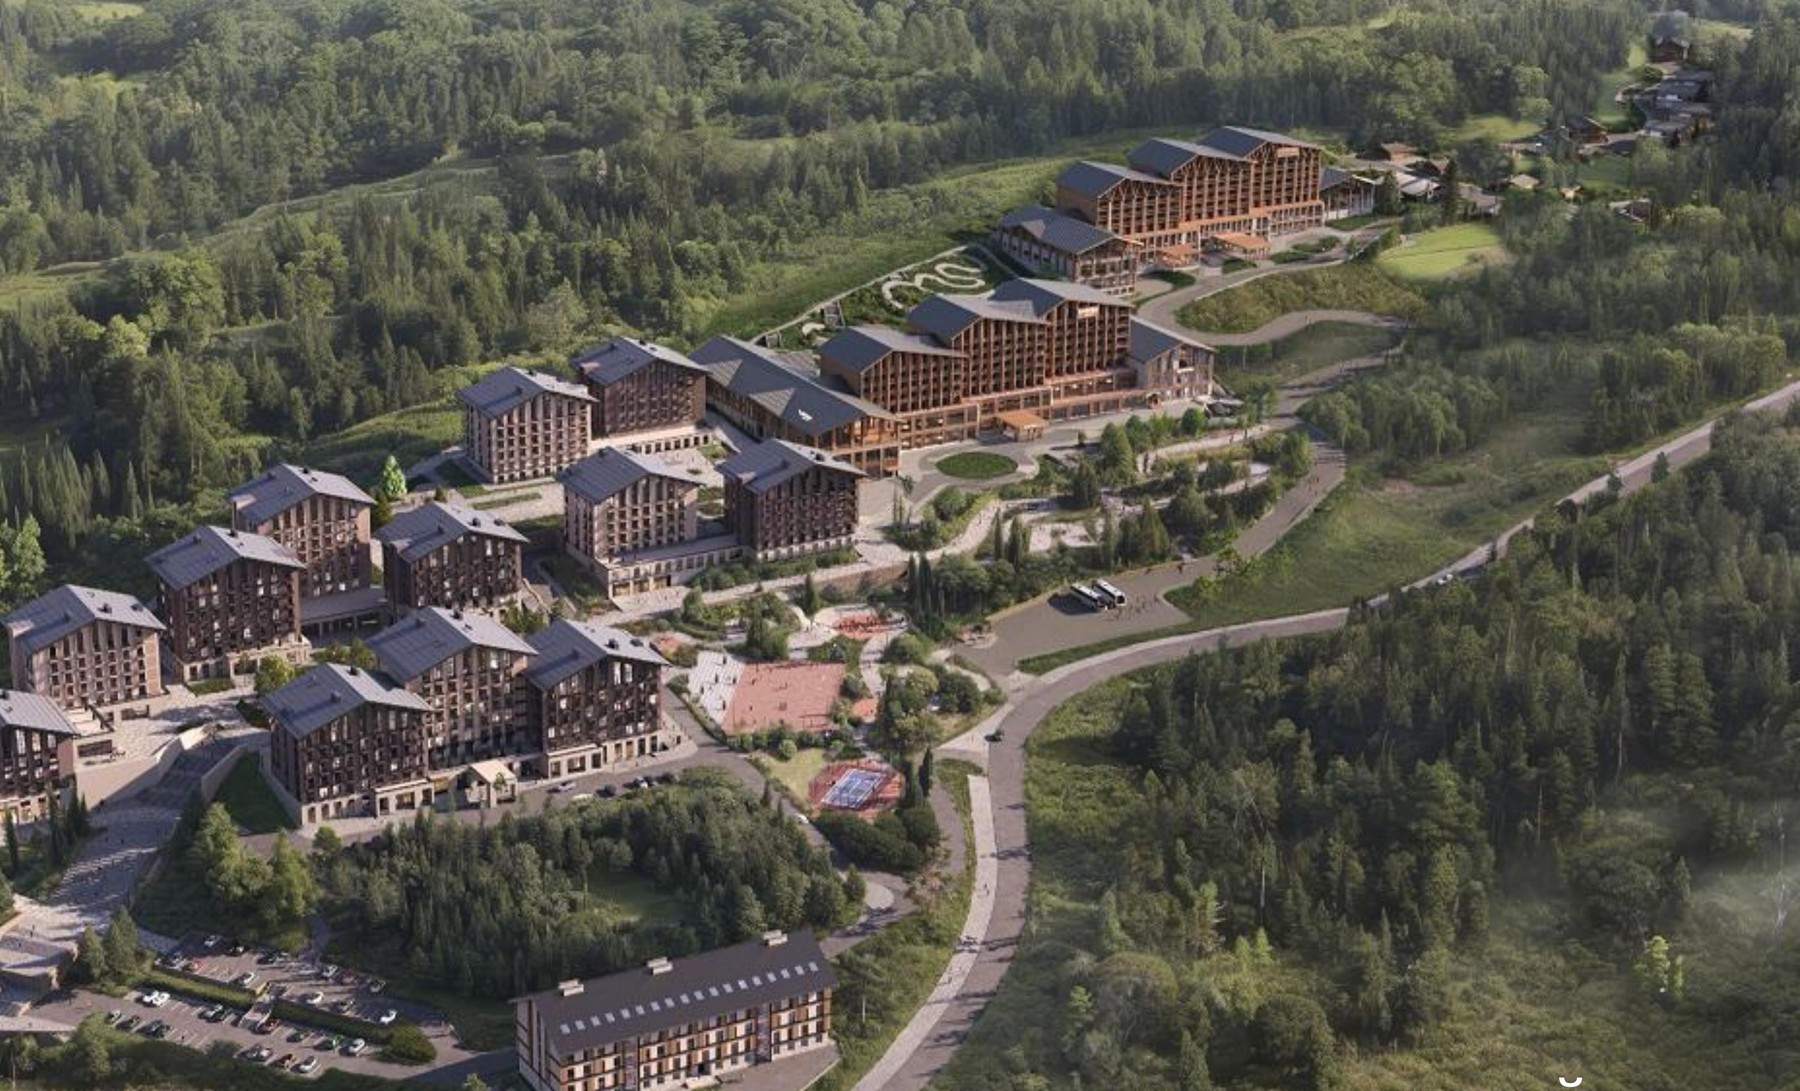
Горные направления удобно сначала сравнить по формату рынка, инфраструктуре и сценарию использования в разделе «Недвижимость в горах» и в материале «Красная Поляна, Архыз или Домбай: где покупать недвижимость в горах».
Покупать сейчас или ждать: практический вывод
Ключевая ставка 14% важна, но для курортной недвижимости первым шагом остаются юридический статус объекта, доступность программы и полная стоимость кредита.
Рассматривать покупку сейчас разумно, если найден действительно подходящий объект, документы понятны, банк подтвердил условия, первый взнос не лишает финансового резерва, а платёж выдерживается без обязательной высокой доходности от аренды.
Не торопиться разумно, если сделка держится на прогнозе будущего снижения ставки, юридический формат объекта неясен или финансовая модель требует идеального сценария.
REAL46 может помочь сравнить несколько вариантов не только по цене, но и по формату собственности, назначению объекта и сценарию использования. Если после статьи остался вопрос по конкретному объекту или ипотечной схеме, его можно оставить в форме ниже.
Данные и источники
Данные проверены по состоянию на 14 сентября 2026 года. Использованы официальные материалы Банка России по решению о ключевой ставке от 11 сентября 2026 года и обзору ипотечного жилищного кредитования, а также актуальные условия программы «Семейная ипотека» на ресурсах ДОМ.РФ. Условия льготных программ, банковские ставки и ПСК меняются, поэтому перед сделкой их необходимо проверять повторно.