С 1 октября 2026 года семейная ипотека меняется: ставка и максимальная сумма кредита будут зависеть от количества детей и региона проживания семьи. Для большинства регионов ставка составит от 2% до 10%, для Москвы, Московской области, Санкт-Петербурга и Ленинградской области — от 4% до 12%. Новые правила применяются к ипотечным договорам, заключённым с 1 октября 2026 года.
Для покупателей недвижимости это важное изменение: теперь семье недостаточно ориентироваться только на привычную ставку 6%. Перед выбором квартиры нужно сначала определить, под какую категорию программы попадает семья, какой лимит кредита ей доступен и как банк применяет условия к конкретному объекту.
Что меняется с 1 октября 2026 года
Главное изменение — дифференциация ставки по количеству детей. Для семей, подпадающих под новые условия программы, хотя бы одному ребёнку должно быть меньше 7 лет на момент заключения договора. Ставка становится ниже по мере увеличения числа детей.
Одновременно вводится максимальный срок субсидирования льготного кредита — до 15 лет. Это не означает, что ипотечный договор обязательно должен быть оформлен только на 15 лет: конкретная структура кредита зависит от банка и условий программы, поэтому итоговый график необходимо проверять до сделки.
Новые ставки для большинства регионов России
| Количество детей | Ставка | Максимальная сумма кредита |
|---|---|---|
| 5 и более | 2% | до 10 млн ₽ |
| 4 ребёнка | 4% | до 10 млн ₽ |
| 3 ребёнка | 6% | до 10 млн ₽ |
| 2 ребёнка | 8% | до 8 млн ₽ |
| 1 ребёнок | 10% | до 6 млн ₽ |
Именно эта таблица актуальна для большинства регионов, включая Краснодарский край и Республику Алтай. Для покупателя квартиры в Анапе это означает, что семейная ипотека после 1 октября может выглядеть совсем иначе в зависимости от состава семьи.
Москва, Подмосковье, Санкт-Петербург и Ленинградская область
Для четырёх столичных регионов установлена отдельная шкала:
| Количество детей | Ставка | Максимальная сумма кредита |
|---|---|---|
| 5 и более | 4% | до 18 млн ₽ |
| 4 ребёнка | 6% | до 18 млн ₽ |
| 3 ребёнка | 8% | до 18 млн ₽ |
| 2 ребёнка | 10% | до 15 млн ₽ |
| 1 ребёнок | 12% | до 12 млн ₽ |
Здесь есть важный нюанс: Минфин связывает условия с регионом проживания семьи. Поэтому семье, которая живёт в Москве, но рассматривает покупку недвижимости в Анапе, нельзя автоматически рассчитывать на региональную ставку только потому, что объект находится в Краснодарском крае. Перед бронированием квартиры нужно получить подтверждение банка именно по своей ситуации.
Что останется без изменений для ИЖС
Для строительства частного дома, завершения его строительства или покупки земельного участка с последующим строительством дома льготная ставка сохранится на уровне 6% годовых независимо от количества детей и региона проживания семьи.
Это отдельный сценарий, и его не стоит смешивать с покупкой квартиры или апартаментов. Банк проверяет вид объекта, правовой статус, договор и соответствие требованиям программы.
Что новые правила означают для покупки недвижимости в Анапе
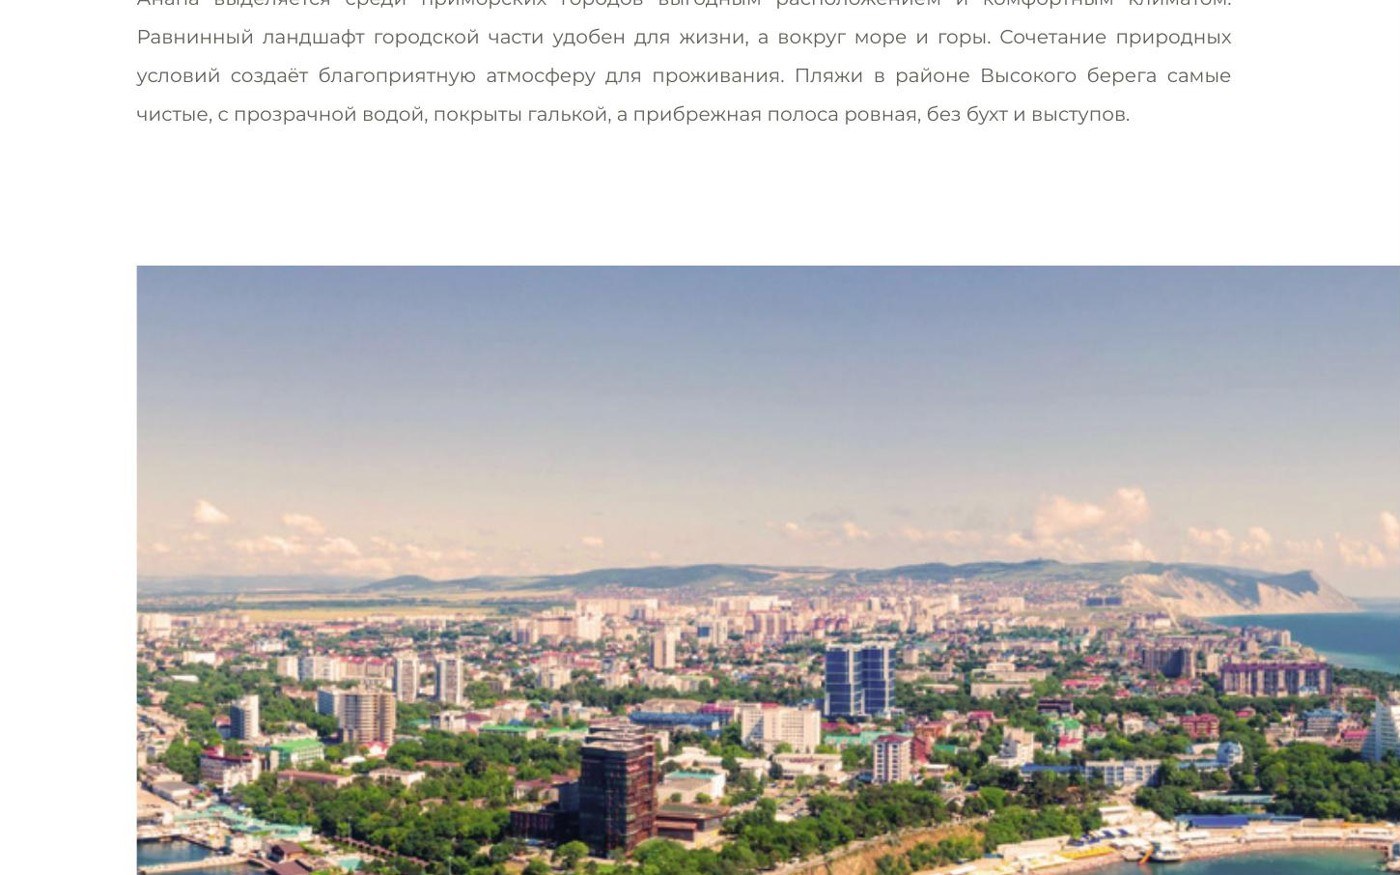
Для REAL46 особенно важен Краснодарский край. Здесь новые лимиты и ставки могут заметно изменить бюджет покупки.
Например, семье с одним ребёнком доступный льготный лимит составит до 6 млн ₽ при ставке 10%, а семье с тремя детьми — до 10 млн ₽ при ставке 6%. Это не означает, что объект должен стоить ровно в пределах лимита: разницу можно покрывать первоначальным взносом, собственными средствами или комбинированным кредитом, если банк допускает такую схему.
Поэтому после 1 октября сравнивать объекты только по полной цене станет ещё менее полезно. Для семьи важнее считать:
- размер первоначального взноса;
- сумму, которая действительно проходит по льготной программе;
- часть стоимости сверх льготного лимита;
- итоговый ежемесячный платёж;
- полную стоимость кредита и обязательные дополнительные расходы.
А квартира у моря точно подходит под семейную ипотеку?
Не вся недвижимость, которую покупатель воспринимает как «квартиру у моря», юридически является жилой квартирой. На курортном рынке встречаются апартаменты, гостиничные номера и другие нежилые форматы. Для них семейная ипотека может быть недоступна.
Перед тем как ориентироваться на рекламную ставку, нужно проверить статус помещения в документах. Мы уже подробно разбирали эту тему в статье «Как проверить апарт-отель перед покупкой после 1 сентября 2026 года».
Если речь идёт именно о покупке жилья в Анапе, начать сравнение можно со страницы «Недвижимость в Анапе», а затем уже отбирать варианты, которые соответствуют требованиям банка и семейной программы.
Стоит ли успевать оформить ипотеку до 1 октября
Универсального ответа нет. Для части семей новые правила окажутся выгоднее, для части — наоборот.
- Семьи с тремя и более детьми получают более низкие ставки и увеличенные лимиты по сравнению с семьями с одним или двумя детьми.
- Семьи с одним или двумя детьми после 1 октября столкнутся с более высокой ставкой, поэтому им особенно важно сравнить старые и новые условия до подписания договора.
- Покупатели ИЖС находятся в отдельной ситуации: ставка 6% сохраняется.
При этом решение нельзя принимать только по одной цифре ставки. Если подходящего объекта нет, торопиться в неподходящую сделку ради старых условий может оказаться дороже, чем спокойно выбрать объект после изменения программы.
Что проверить перед подачей заявки в банк
- Возраст детей на дату договора. Ключевое условие нужно проверять именно на предполагаемую дату заключения кредитного договора.
- Регион проживания семьи. От него зависит применяемая шкала ставок и лимитов.
- Юридический статус объекта. Жилая квартира, дом, участок с ИЖС и нежилые апартаменты — разные категории.
- Допустимый продавец и тип сделки. Конкретные требования зависят от программы и банка.
- Первоначальный взнос. Даже при льготной ставке он остаётся существенной частью бюджета.
- Сумму сверх льготного лимита. Она может финансироваться по иной ставке.
- Страхование и дополнительные расходы. Они влияют на фактический ежемесячный платёж.
Как это связано с курортной недвижимостью
Для Анапы, Красной Поляны, Архыза, Домбая и Алтая семейная ипотека может быть полезным инструментом только там, где конкретный объект юридически подходит под программу. На курортах особенно важно не путать жилую недвижимость с инвестиционными гостиничными форматами.
Ранее мы подробно разбирали общую логику кредитования курортной недвижимости в материале «Ипотека на курортную недвижимость осенью 2026: покупать сейчас или ждать». Новые правила семейной ипотеки с 1 октября дополняют эту картину и требуют пересчёта конкретного сценария покупки.
Главный вывод
С 1 октября 2026 года семейная ипотека становится более дифференцированной. Семьям с большим количеством детей предлагаются более низкие ставки, а для семей с одним и двумя детьми стоимость кредита возрастает. Одновременно меняются максимальные суммы кредита и появляется отдельный срок субсидирования до 15 лет.
Для покупателя недвижимости правильный порядок теперь такой: сначала определить свои параметры по программе, затем получить предварительное решение банка и только после этого сравнивать подходящие объекты. Это особенно важно на курортном рынке, где рядом могут продаваться юридически разные форматы недвижимости.
Если вы рассматриваете покупку недвижимости в Анапе или другом направлении REAL46, оставьте вопрос в форме ниже. Татьяна поможет подобрать варианты под ваш бюджет и задачу, а параметры семейной ипотеки лучше подтвердить в банке непосредственно перед сделкой.
Данные и источники
Материал подготовлен 24 сентября 2026 года на основании опубликованных Минфином России изменений программы «Семейная ипотека» и сообщений федеральных информационных агентств. Новые условия заявлены для договоров, заключённых с 1 октября 2026 года. Перед сделкой необходимо проверять актуальные требования программы и банка, поскольку отдельные параметры кредитования зависят от состава семьи, объекта и документов заёмщика.