В сентябре 2026 года рынок ипотеки заметно оживился: по предварительной оценке ДОМ.РФ российские банки выдали ипотечных кредитов на 614 млрд рублей, что на 54% больше августа. Это максимальный месячный результат с начала года.
Для покупателя курортной недвижимости эта новость выглядит обнадёживающе, но читать её буквально опасно. Рост выдач сам по себе не означает, что ипотека стала дешёвой, любой объект теперь легко кредитуется, а ждать уже поздно.
На практике важнее другое: в сентябре часть спроса ускорилась перед изменением условий семейной ипотеки с 1 октября. Значит, рынок отреагировал не на универсальное улучшение всех условий, а на конкретный временной стимул.
Для покупателя недвижимости в Анапе, Красной Поляне, Архызе, Домбае и на Алтае это сигнал не «брать что угодно», а быстрее и внимательнее считать свою сделку: проверять программу, юридический статус объекта, первый взнос, ежемесячный платёж и запас прочности бюджета.
Что именно произошло в сентябре
Официальное сообщение ДОМ.РФ Банка от 8 октября 2026 года фиксирует главный факт: в сентябре банки выдали ипотеку на 614 млрд рублей — это максимум с начала года и рост на 54% к августу.
Там же прямо указана и основная причина всплеска: повышенный спрос аналитики связывают с ожиданием изменения условий семейной ипотеки. Иными словами, часть покупателей решила оформить сделки до вступления новых правил в силу.
Это важная деталь. Когда выдачи резко растут из-за календарного окна, рынок временно ускоряется, но такая динамика не всегда означает долгий и равномерный разворот вниз по ставкам или вверх по доступности недвижимости.
Почему рост выдач не равен «ипотека стала лёгкой»
Даже сильный месячный рост не отменяет того, что для конкретной семьи решение по ипотеке по-прежнему зависит от нескольких вещей одновременно:
- какая именно программа применяется;
- какой у объекта юридический формат;
- какой нужен первоначальный взнос;
- какова полная стоимость кредита, а не только рекламная ставка;
- насколько устойчив ежемесячный платёж для вашего бюджета;
- нужна ли покупателю именно эта локация и именно этот формат недвижимости.
Поэтому сентябрьский всплеск — это рыночный индикатор, а не готовый персональный ответ. Он показывает, что покупатели готовы действовать, когда программа даёт понятный стимул. Но решение всё равно нужно принимать на уровне конкретной сделки.
Что это означает для покупателя курортной недвижимости
На курортах ипотечная логика почти всегда сложнее, чем в обычной городской новостройке. Причина проста: рядом могут продаваться квартиры, апартаменты, гостиничные номера, сервисные резиденции и другие форматы, которые внешне выглядят похоже, но по банковским программам отличаются очень сильно.
Поэтому новость о росте выдач полезно переводить в практический вопрос: мой конкретный объект вообще попадает под ту программу, на которую я рассчитываю?
Если ответа нет — новости рынка пока бесполезны. Если ответ есть, тогда уже можно сравнивать ставки, платежи, первый взнос и момент покупки.
Анапа: где ипотечная новость наиболее прикладная
Для Анапы сентябрьская динамика особенно важна, потому что здесь у покупателя часто действительно есть выбор между более классическим жилым форматом и курортными объектами с иной юридической моделью.
Если речь идёт о жилой квартире в подходящем проекте, рост активности на ипотечном рынке означает следующее:
- часть ликвидных объектов могут быстрее уходить в бронь;
- семьи активнее пересчитывают бюджет после изменений по семейной ипотеке;
- сравнивать предложения нужно не только по полной цене, но и по доступности конкретной программы;
- окно для спокойного выбора может сужаться в тех сегментах, где много семейного спроса.
Но даже в Анапе нельзя автоматически переносить общерыночную ипотечную новость на любой курортный комплекс. Если объект юридически не является обычной жилой квартирой, набор банков и программ может быть уже.
Поэтому статья о новых правилах семейной ипотеки с 1 октября особенно важна как дополнение к этой теме — её можно прочитать здесь: «Семейная ипотека с 1 октября 2026: новые ставки и лимиты».
Красная Поляна, Архыз и Домбай: ипотека есть не у всего, что выглядит как курортная недвижимость
В горных направлениях ошибка покупателя встречается чаще: красивый объект воспринимается как «квартира в горах», хотя юридически это может быть совсем другой формат.
Именно поэтому рост сентябрьских выдач нужно трактовать осторожно. Да, спрос на ипотеку вырос. Но это не означает, что любой гостиничный или сервисный формат в горах автоматически стал легче купить в кредит.
Для Красной Поляны, Архыза и Домбая сначала нужно проверить:
- что именно приобретается по документам;
- какой банк реально кредитует этот формат;
- идёт ли речь о рыночной ипотеке, семейной программе, комбинированной схеме или вообще о рассрочке, а не ипотеке;
- что будет предметом залога;
- можно ли потом рефинансировать сделку.
Если этот блок проверки не пройден, сентябрьские цифры красивы только на уровне новостей, но не на уровне вашей сделки.
Красная Поляна: когда спешить можно, а когда нельзя
Если у вас на руках уже есть конкретный объект в Красной Поляне, известен банк, подтверждена программа и понятен ежемесячный платёж, сентябрьский всплеск выдач — это аргумент не затягивать расчёты. Ликвидные варианты в понятных форматах обычно выигрывают от ускорения спроса.
Но если пока есть только ощущение «на рынке оживление, надо срочно входить», это слабое основание для решения. В курортной недвижимости цена ошибки выше: объект может оказаться дорогим, юридически сложным или неудобным для последующей продажи.
Поэтому на таких направлениях спешить имеет смысл только тогда, когда уже понятны все условия сделки, а не только красивая картинка и общий фон новостей.
Архыз и Домбай: главная задача — отделить развитие локации от условий кредита
Архыз и Домбай остаются направлениями повышенного интереса для покупателей, которым важна развивающаяся горная локация. Но интерес к курорту и доступность ипотечной покупки — это разные вещи.
Даже если объект расположен в перспективном месте, рядом с подъёмниками или в зоне будущей инфраструктуры, это не гарантирует автоматическую доступность семейной ипотеки или выгодной рыночной программы.
Здесь особенно полезно разделять три вопроса:
- локация хорошая или нет?
- объект юридически чистый и понятный или нет?
- ипотечная математика сделки комфортная или нет?
Только когда все три ответа положительны, сентябрьское оживление рынка становится для покупателя практическим плюсом, а не просто информационным шумом.
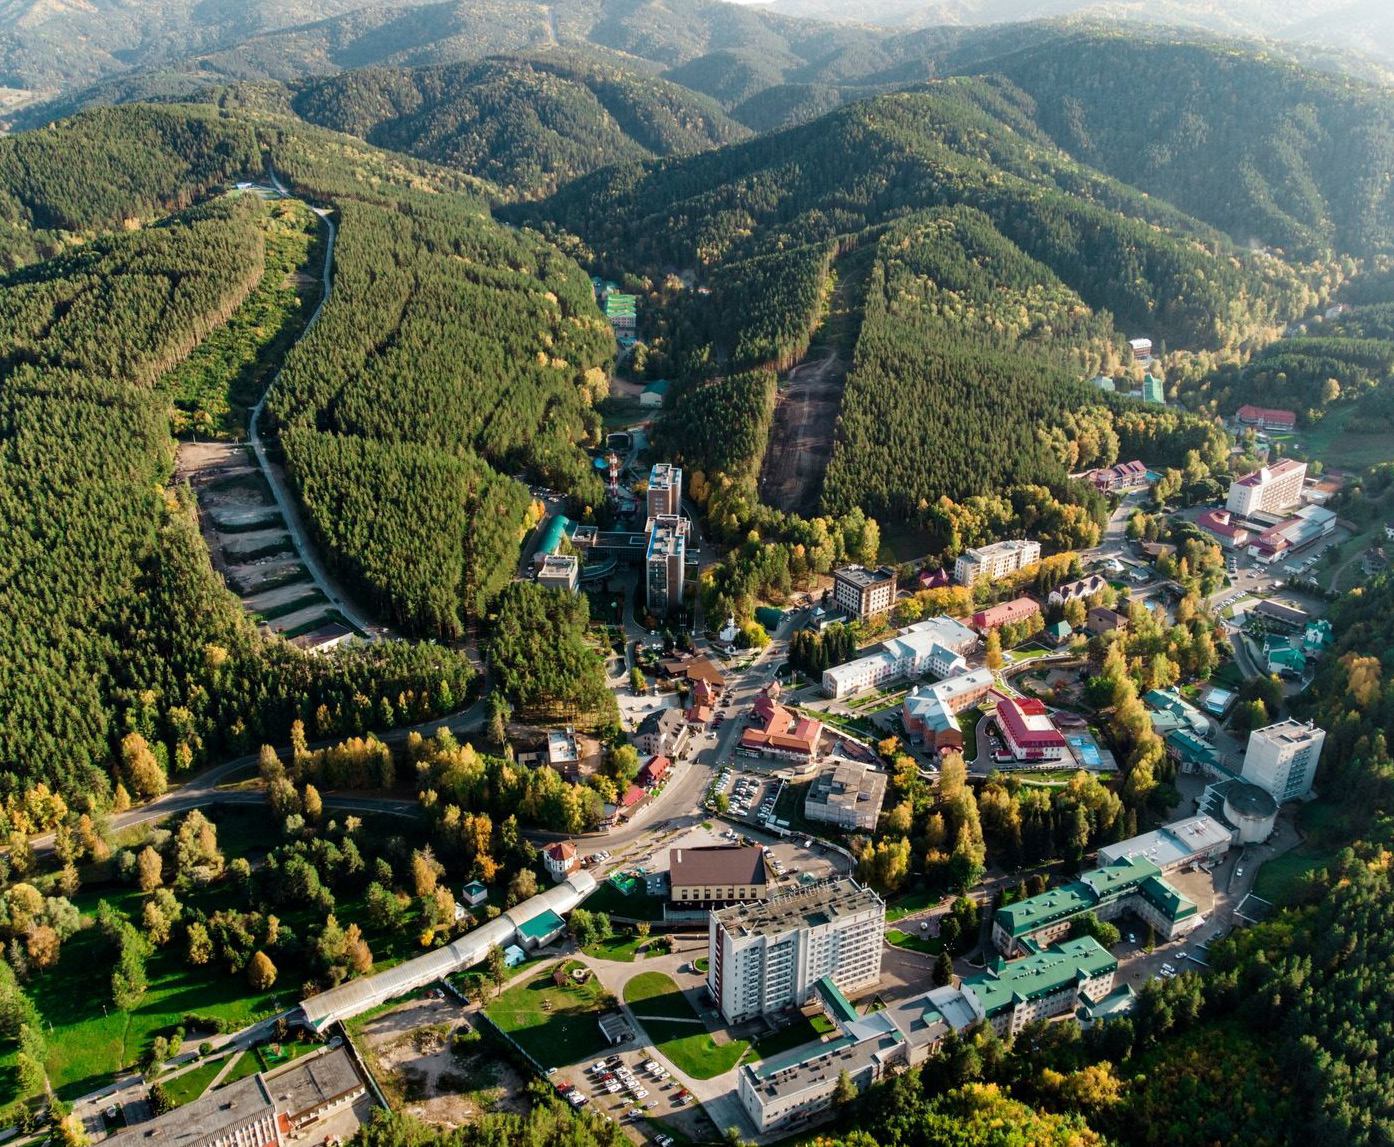
Алтай: новость полезна, но проверка объекта важнее эмоций
На Алтае ситуация похожа на горные курорты Юга: покупателю легко увлечься локацией, природой, перспективой роста и общей идеей «туристическое направление развивается». Но кредитуется не идея и не регион — кредитуется конкретный объект по конкретным документам.
Поэтому если вы рассматриваете Алтай, новость о росте сентябрьских выдач стоит воспринимать как напоминание: не откладывайте расчёт реальной сделки, если объект вам подходит. Но принимать решение нужно не по новостному заголовку, а по пакету проверок: формат объекта, банк, программа, ежемесячный платёж, резерв семьи, возможность досрочного погашения и сценарий перепродажи.
Стоит ли бежать оформлять ипотеку прямо сейчас
Не всегда. Сентябрьский рост — это повод ускорить анализ, а не обязательно немедленно подписывать любой договор.
Покупка становится логичнее, если одновременно выполняются несколько условий:
- у вас уже выбран конкретный объект;
- его юридический формат понятен;
- банк подтвердил возможность кредитования именно этого объекта;
- вы видите не только ставку, но и полную стоимость кредита;
- платёж комфортен без надежды на «идеальную аренду»;
- у семьи остаётся финансовый запас после первого взноса;
- объект подходит по цели — для жизни, отдыха или инвестиционного сценария.
Если этих условий нет, то спешка только повышает риск дорогой ошибки.
7 вопросов, которые стоит задать до бронирования
- Что именно я покупаю? Квартира, апартаменты, гостиничный номер, дом, право требования или иной формат.
- Какой банк кредитует именно этот объект? Не проект в целом, а конкретный лот.
- Какая программа применяется? Рыночная ипотека, семейная, комбинированная или иной продукт.
- Какова полная стоимость кредита? Ставка без ПСК и обязательных расходов не даёт полной картины.
- Какой нужен реальный первоначальный взнос? И какие деньги должны остаться после сделки.
- Комфортен ли платёж без оптимистичного прогноза по аренде?
- Как я выйду из этого объекта через несколько лет? Это помогает не переплатить за неликвидный формат.
Как эта новость соотносится с уже опубликованными статьями REAL46
Ранее мы уже разбирали общую логику покупки в материале «Ипотека на курортную недвижимость осенью 2026: покупать сейчас или ждать». Там основное внимание уделено юридическому статусу курортных объектов и базовой логике расчёта.
Отдельно мы разобрали, как с 1 октября изменились правила семейной ипотеки для семей с детьми. Новая сентябрьская статистика не отменяет тех выводов, а добавляет к ним контекст рынка: покупатели реально активизировались, когда увидели изменение условий программы.
Именно поэтому сейчас особенно важно считать не абстрактную «ипотеку вообще», а свою личную сделку по конкретному объекту.
Главный вывод
Сентябрьский рост ипотечных выдач на 54% — это важный сигнал оживления спроса, но не универсальная команда «покупать всё подряд».
Для покупателя курортной недвижимости правильный вывод выглядит так: рынок активизировался, значит, ликвидные объекты могут уходить быстрее; программы нужно пересчитывать без промедления; юридический статус объекта и условия банка становятся ещё важнее.
Если вы выбираете между морем и горами, начните со страниц «Недвижимость в Анапе» и «Недвижимость в горах». Для более точечного сравнения доступны разделы Красная Поляна, Архыз, Домбай и Алтай.
Если уже есть конкретный бюджет и задача покупки, лучше не угадывать рынок по заголовкам, а сразу сравнить подходящие варианты по одному списку критериев: формат объекта, доступная программа, первый взнос, платёж, расходы и ликвидность.
Источники данных
Материал подготовлен 9 октября 2026 года на основе официального сообщения ДОМ.РФ Банка от 8 октября 2026 года о результатах ипотечных выдач в сентябре 2026 года, а также официальных статистических материалов Банка России по рынку ипотечного жилищного кредитования. Все выводы для покупателя курортной недвижимости являются аналитической интерпретацией этих данных применительно к форматам недвижимости REAL46.