Семейную ипотеку в 2026 году можно оформить на 20, 25 и даже 30 лет, но государственная поддержка ставки по новым договорам ограничена 15 годами. Это не означает обязательного досрочного погашения кредита через 15 лет. Однако на оставшийся срок процентная ставка и ежемесячный платёж могут измениться. Банк России разъяснил правила 9 октября 2026 года.
Главный вопрос для семьи — не только «какой платёж назначат сейчас?», но и «какой платёж возможен после окончания господдержки?». Покажем на понятных расчётах, что происходит с остатком долга и какие условия надо проверить до покупки квартиры, в том числе в Анапе.
Почему 15 лет господдержки — не срок самой ипотеки
С 1 октября 2026 года максимальный период государственного субсидирования процентной ставки по новым договорам программы «Семейная ипотека» составляет 15 лет. При этом срок возврата самого кредита может быть больше: всё зависит от одобренных банком условий и кредитного договора.
Допустим, семья берёт кредит на 30 лет. Первые 15 лет проходят в рамках периода субсидирования, а оставшиеся 15 лет — уже после его окончания. Обязательство выплатить долг никуда не исчезает; меняются возможные условия начисления процентов на оставшуюся задолженность.
Это правило относится к новым договорам, заключаемым с 1 октября 2026 года. Для ранее заключённых договоров новые условия автоматически не применяются. Если заявка была одобрена в сентябре, но сам договор подписан в октябре, важна именно дата договора.
Что происходит с процентной ставкой после 15 лет
По разъяснению Банка России, после окончания срока субсидирования ставка может увеличиться, но её повышение ограничено. Для обычного жилищного кредита верхний предел определяется как меньшее из двух значений:
- Ставка на дату заключения договора плюс 4 процентных пункта. Например, если исходная ставка 6% годовых, расчётное значение составит 10%.
- Ключевая ставка Банка России на установленную правилами дату плюс 3 процентных пункта. Если это значение окажется ниже первого, действует более низкий предел.
Для кредитов на оплату работ по строительству индивидуального жилого дома во втором ограничении применяется добавка 3,5 процентного пункта вместо 3. Важны точные формулировки договора и конкретная цель кредита.
Это не обещание, что ставка обязательно увеличится на 4 пункта. Банк и заёмщик могут предусмотреть меньшую величину, а предельная ставка зависит от ключевой ставки в будущем. Утверждать сегодня, какая ключевая ставка будет через 15 лет, невозможно.
Банк России отдельно указал: для графика платежей и оценки долговой нагрузки банкам следует учитывать сценарий повышения ставки на 4 процентных пункта, если договором не предусмотрено меньшее изменение. Семье стоит попросить показать оба сценария — действующую ставку и возможный платёж после окончания поддержки.
Сколько может составить платёж: пример кредита на 20, 25 и 30 лет
Возьмём условный кредит 6 млн рублей под 6% годовых с равными ежемесячными платежами. Предположим, что первые 180 платежей вносятся точно по графику, без досрочных погашений, ипотечных каникул и изменений ставки, а после 15 лет ставка увеличивается до 10% на оставшийся срок.
Это математическая иллюстрация, а не ставка, доступная каждой семье, и не предложение банка. Повышение до 10% использовано для демонстрации сценария «плюс 4 пункта»: фактический предел может быть ниже из-за ограничения по ключевой ставке или условий договора.
- Кредит на 20 лет: первые 15 лет — около 42 986 ₽ в месяц; остаток долга после 15 лет — около 2,22 млн ₽; платёж на последние 5 лет при ставке 10% — около 47 242 ₽.
- Кредит на 25 лет: первые 15 лет — около 38 658 ₽ в месяц; остаток — около 3,48 млн ₽; платёж на следующие 10 лет при ставке 10% — около 46 016 ₽.
- Кредит на 30 лет: первые 15 лет — около 35 973 ₽ в месяц; остаток — около 4,26 млн ₽; платёж на следующие 15 лет при ставке 10% — около 45 810 ₽.
Во всех трёх случаях более длительный срок снижает стартовый ежемесячный платёж, но после 15 лет может оставаться большая непогашенная сумма. В нашем примере увеличение платежа составляет приблизительно 4,3 тыс., 7,4 тыс. и 9,8 тыс. рублей соответственно. Итоговая переплата за весь срок тоже различается.
Расчёт предполагает обычный аннуитетный график с ежемесячным начислением процентов и повторным расчётом платежа на оставшийся срок в конце 180-го месяца. Страхование, комиссии и изменения договорных условий не учитываются.
Почему нельзя ориентироваться только на первый ежемесячный платёж
При покупке квартиры семья часто сравнивает предложение банка с арендной платой или текущими расходами на жильё. Но ипотека — обязательство на годы, в течение которых могут меняться доходы, состав семьи и траты на образование, здоровье или содержание недвижимости.
Сравнивать только платежи первого года недостаточно. Попросите банк отдельно показать остаток основного долга к концу 15-го года, расчётный платёж на следующий месяц, полную стоимость кредита и сценарий досрочного погашения.
Если планируете досрочные взносы, уточните, как они влияют на срок кредита и ежемесячный платёж. Снижение остатка долга до окончания субсидирования может уменьшить зависимость семьи от возможной будущей ставки. Но рассчитывать, что досрочное погашение обязательно получится, без финансового резерва рискованно.
Семь вопросов банку до подписания договора
- Какая ставка действует первые 15 лет? Уточните основания её предоставления именно вашей семье и по выбранному объекту.
- Как сформулирована ставка после периода субсидирования? Попросите показать пункт договора с формулой и ограничениями, а не только рекламную презентацию.
- Какой будет платёж в стресс-сценарии? Получите график с увеличенной ставкой и остатком долга после 180 месяцев.
- Какая полная стоимость кредита? Узнайте, какие платежи, страховки и сопутствующие расходы включены в расчёт.
- Что произойдёт при досрочном погашении? Как подать заявление, можно ли сократить срок и как пересчитывается график.
- Как влияют ипотечные каникулы? По официальному разъяснению период субсидирования продлевается на срок ипотечных каникул; попросите банк объяснить отражение этого правила в документах.
- Подходит ли выбранное помещение программе? Получите письменное подтверждение по конкретному объекту и типу договора.
Что это означает для покупки квартиры в Анапе
На курортном рынке рядом встречаются жилые квартиры, апартаменты и гостиничные номера. В рекламе все они могут выглядеть как «недвижимость у моря», но семейная ипотека не предоставляется автоматически на любой объект. Для банка решающее значение имеют назначение помещения, вид сделки, продавец и соответствие действующим правилам программы.
В разделе недвижимости Анапы удобно начать сравнение локаций и форматов. Но перед внесением аванса проверьте статус конкретного помещения и согласуйте с банком допустимость льготного кредитования. Подробнее о правовом различии форматов — в материале «Квартира, апартаменты или гостиничный номер».
Если нужно сначала разобраться в новых ставках по количеству детей и региону, читайте наш отдельный разбор условий семейной ипотеки с 1 октября 2026 года. А общие вопросы финансирования курортного жилья собраны в статье «Ипотека на курортную недвижимость осенью 2026».
Частые вопросы
Может ли банк потребовать закрыть весь кредит ровно через 15 лет?
Само ограничение срока государственной субсидии не означает, что срок возврата займа автоматически сокращается до 15 лет. Если банк одобрил 20–30 лет, график предусматривает платежи и после окончания периода господдержки, но их размер может измениться в рамках договора и правил программы.
Повышение после 15 лет обязательно составит четыре пункта?
Нет. Четыре процентных пункта — одно из верхних ограничений и ориентир, который Банк России рекомендует учитывать при расчётах. Фактическая ставка зависит от условий договора и второго ограничения относительно ключевой ставки.
Затрагивает ли это ипотеку, оформленную до октября 2026 года?
Новые правила относятся к договорам, заключённым с 1 октября 2026 года. Уже оформленные ранее договоры сами по себе не переписываются из-за введения 15-летнего срока субсидирования.
Как принять решение без неприятных сюрпризов
Лучший ориентир при выборе семейной ипотеки на 20–30 лет — не минимальный платёж сегодня, а посильный кредит на всём горизонте. Сравните несколько сроков, попросите график после 15-го года и проверьте юридический статус жилья. В Анапе это особенно важно из-за различия между жилыми квартирами и инвестиционными форматами недвижимости.
Если рассматриваете квартиру для семьи у моря, посмотрите направление «Анапа» и обратитесь в REAL46, чтобы сравнить объекты, которые имеет смысл дополнительно проверить на соответствие условиям вашего банка.
Официальные источники и дата проверки
- Банк России, 9 октября 2026 года — разъяснение условий семейной ипотеки на срок свыше 15 лет.
- Объясняем.рф, 1 октября 2026 года — ответы Минфина по новым условиям программы.
- Генеральная прокуратура РФ — разъяснение изменений программы с 1 октября 2026 года.
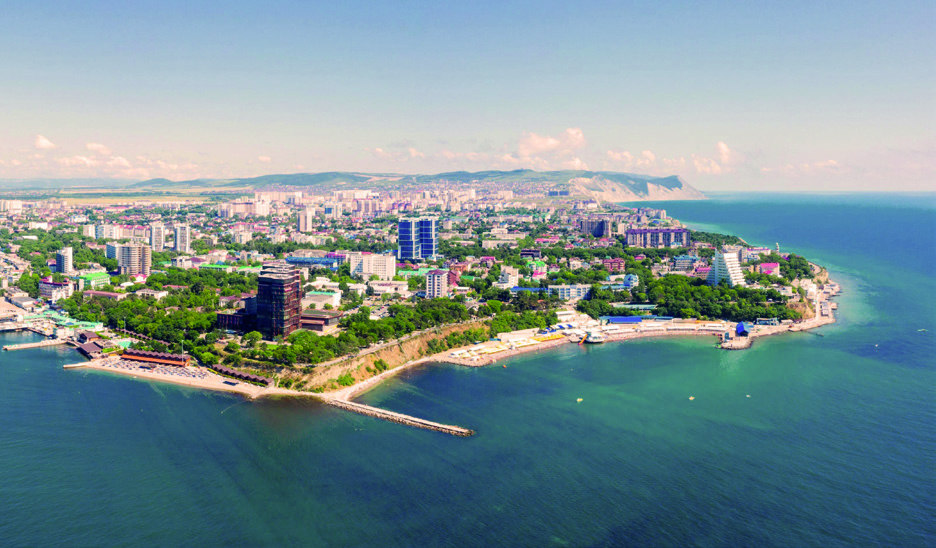
Информация проверена по состоянию на 18 октября 2026 года. Расчёты приведены для объяснения механики платежей и не заменяют индивидуальный график банка. Изображения иллюстрируют семейный отдых и недвижимость Анапы; они не подтверждают участие изображённых проектов в программе «Семейная ипотека».